
Zukunft sichern im Problemkreditmanagement: Warum Skalierbarkeit zum strategischen Erfolgsfaktor wird
02.11.2026
Die vergangenen Jahre haben das Kreditgeschäft deutscher Genossenschaftsbanken nachhaltig verändert. Nach einer langen Phase außergewöhnlich niedriger Ausfallquoten sehen sich viele Institute heute mit einem deutlich anspruchsvolleren Marktumfeld konfrontiert. Gestiegene Finanzierungskosten, eine schwache Konjunktur, strukturelle Veränderungen in einzelnen Branchen sowie zunehmende Unternehmensinsolvenzen führen dazu, dass sich Intensivbetreuung und Problemkreditmanagement wieder stärker in den Fokus des Risikomanagements rücken.
Dabei geht es längst nicht mehr ausschließlich um den Umgang mit notleidenden Engagements. Vielmehr stellt sich für viele Institute die Frage, wie sich steigende Arbeitsvolumina bewältigen lassen, ohne Qualität, Geschwindigkeit oder regulatorische Sicherheit zu beeinträchtigen.
Gerade für Volksbanken und Raiffeisenbanken entsteht daraus ein anspruchsvolles Spannungsfeld: Einerseits erwarten Kunden schnelle und lösungsorientierte Entscheidungen – insbesondere in wirtschaftlich schwierigen Situationen. Andererseits steigen die Anforderungen der Aufsicht kontinuierlich an Dokumentation, Governance und Nachvollziehbarkeit der Entscheidungsprozesse.
Das Problemkreditmanagement entwickelt sich damit zunehmend von einer operativen Spezialfunktion zu einem wesentlichen Bestandteil einer resilienten Gesamtbanksteuerung.
In der öffentlichen Diskussion wird häufig auf die Entwicklung der Non-Performing Loans (NPL) verwiesen. Für die operative Steuerung vieler Primärbanken greift diese Betrachtung jedoch zu kurz.
Die eigentliche Herausforderung beginnt deutlich früher.
Bereits in der Intensivbetreuung entstehen erhebliche Ressourcenbedarfe. Frühwarnsignale müssen bewertet, Sanierungskonzepte begleitet, Sicherheiten überprüft, wirtschaftliche Entwicklungen analysiert und Kreditentscheidungen fortlaufend dokumentiert werden. Hinzu kommen umfangreiche Abstimmungsprozesse zwischen Markt, Marktfolge und weiteren internen Funktionen.
Mit zunehmender Komplexität einzelner Engagements wächst dabei nicht nur der zeitliche Aufwand je Fall. Auch die Anforderungen an Erfahrung, Urteilsvermögen und regulatorische Sicherheit steigen erheblich.
Für viele Institute liegt der Engpass deshalb weniger in der Anzahl notleidender Kredite als vielmehr in der Fähigkeit, steigende Bearbeitungsvolumina qualitativ hochwertig und innerhalb angemessener Bearbeitungszeiten zu bewältigen.
Parallel zur steigenden Komplexität verändert sich der Arbeitsmarkt.
Erfahrene Spezialisten für Intensivbetreuung, Restrukturierung und Workout gehören inzwischen zu den am schwierigsten zu besetzenden Funktionen innerhalb vieler Kreditinstitute. Gleichzeitig erreichen zahlreiche langjährige Mitarbeiter in den kommenden Jahren das Rentenalter.
Damit entsteht ein doppelter Effekt:
Einerseits wächst die Zahl anspruchsvoller Engagements.
Andererseits sinkt vielerorts die kurzfristig verfügbare Bearbeitungskapazität.
Mit zunehmender Komplexität einzelner Engagements wächst dabei nicht nur der zeitliche Aufwand je Fall. Auch die Anforderungen an Erfahrung, Urteilsvermögen und regulatorische Sicherheit steigen erheblich.
Für viele Institute liegt der Engpass deshalb weniger in der Anzahl notleidender Kredite als vielmehr in der Fähigkeit, steigende Bearbeitungsvolumina qualitativ hochwertig und innerhalb angemessener Bearbeitungszeiten zu bewältigen.
Parallel zu den wirtschaftlichen Herausforderungen bleibt das regulatorische Umfeld anspruchsvoll.
Die Mindestanforderungen an das Risikomanagement (MaRisk) verlangen nachvollziehbare Prozesse, klare Verantwortlichkeiten, eine angemessene Dokumentation sowie eine wirksame organisatorische Ausgestaltung der Kreditprozesse. Ergänzend konkretisieren europäische Vorgaben und Leitlinien die Erwartungen an den Umgang mit ausgefallenen oder risikobehafteten Engagements.
Für Institute bedeutet dies, dass nicht nur einzelne Kreditentscheidungen nachvollziehbar sein müssen. Vielmehr rückt die Qualität des gesamten Bearbeitungsprozesses in den Fokus – von der Früherkennung über die Intensivbetreuung bis hin zur Sanierung oder Verwertung.
Historisch gewachsene Arbeitsabläufe stoßen dabei zunehmend an ihre Grenzen.
Manuelle Prozessschritte, Medienbrüche und uneinheitliche Dokumentationen verursachen zusätzlichen Aufwand, erschweren eine konsistente Bearbeitung und binden wertvolle Expertenkapazitäten.
Regulatorische Anforderungen wirken damit nicht isoliert, sondern verstärken den ohnehin bestehenden Ressourcenbedarf im Problemkreditmanagement zusätzlich.
Vor diesem Hintergrund verändert sich auch die Perspektive des Managements.
Während früher häufig die Bearbeitung einzelner Problemengagements im Mittelpunkt stand, gewinnt heute die Leistungsfähigkeit des gesamten Operating Models an Bedeutung.
Vorstände fragen zunehmend:
Wie skalierbar sind unsere Prozesse?
Wie schnell können wir auf steigende Fallzahlen reagieren?
Wo entstehen unnötige Bearbeitungszeiten?
Welche Tätigkeiten erfordern tatsächlich hochqualifizierte Spezialisten?
Welche Prozessschritte lassen sich standardisieren oder digital unterstützen?
Diese Fragen betreffen längst nicht mehr ausschließlich das Problemkreditmanagement.
Sie berühren die organisatorische Resilienz des gesamten Kreditgeschäfts.
Institute, denen es gelingt, Prozesse frühzeitig zu standardisieren, Verantwortlichkeiten klar zu strukturieren und vorhandene Spezialisten gezielt auf wertschöpfende Tätigkeiten zu konzentrieren, schaffen nicht nur operative Entlastung. Sie stärken zugleich ihre Fähigkeit, auch unter veränderten Marktbedingungen handlungsfähig zu bleiben.
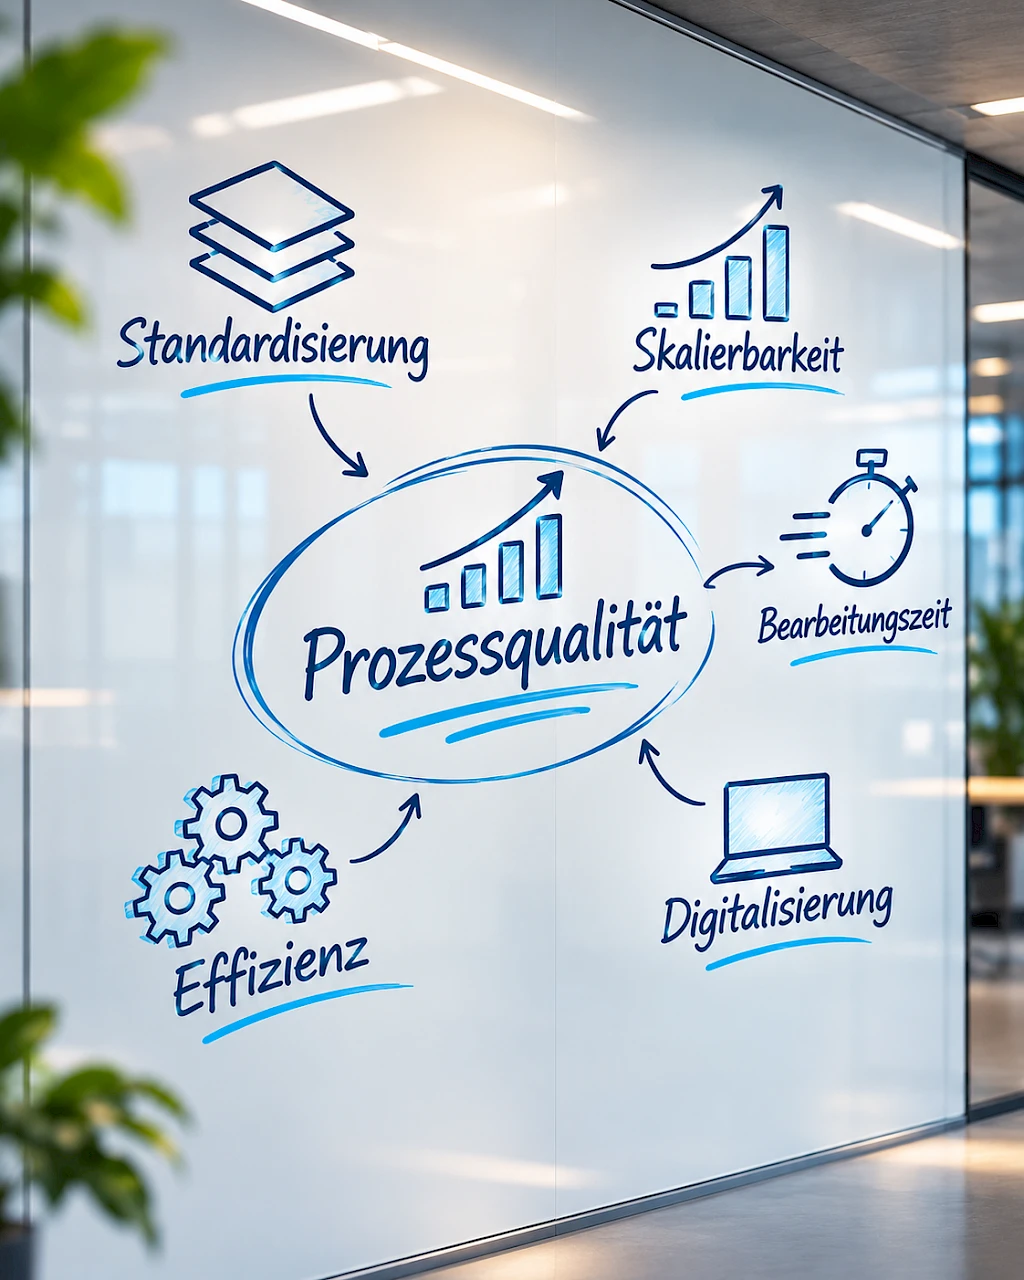
Damit entwickelt sich Prozessqualität von einer operativen Kennzahl zu einem strategischen Wettbewerbsfaktor.
Digitalisierung gehört seit Jahren zu den strategischen Prioritäten nahezu aller Kreditinstitute. Im Problemkreditmanagement wird sie jedoch häufig noch zu stark auf einzelne Anwendungen oder technische Lösungen reduziert.
Der eigentliche Mehrwert entsteht nicht durch die Digitalisierung einzelner Arbeitsschritte, sondern durch die konsequente Gestaltung eines durchgängigen, standardisierten Bearbeitungsprozesses.
Gerade in der Intensivbetreuung und Kreditsanierung bestehen zahlreiche Prozessschritte, die zwar regulatorisch notwendig sind, jedoch keinen unmittelbaren Mehrwert für die eigentliche Risikobeurteilung schaffen. Dazu zählen beispielsweise die strukturierte Dokumentation, die Steuerung von Wiedervorlagen, die Nachverfolgung von Auflagen, standardisierte Korrespondenz oder die Zusammenführung relevanter Informationen aus unterschiedlichen Systemen.
Wer diese Tätigkeiten intelligent unterstützt oder standardisiert, schafft Freiräume dort, wo sie den größten Nutzen stiften: bei der Analyse komplexer Engagements, der Entwicklung tragfähiger Restrukturierungslösungen und dem persönlichen Dialog mit Kunden.
Digitalisierung ersetzt daher keine Expertise – sie erhöht deren Wirksamkeit.
In vielen Häusern besteht noch immer die Sorge, standardisierte Prozesse könnten den notwendigen Handlungsspielraum in der Bearbeitung komplexer Kreditengagements einschränken.
Das Gegenteil ist der Fall.
Standardisierung bedeutet nicht, individuelle Entscheidungen zu vereinheitlichen. Sie schafft vielmehr einen verlässlichen organisatorischen Rahmen, innerhalb dessen fachlich anspruchsvolle Entscheidungen effizient vorbereitet, dokumentiert und nachvollziehbar getroffen werden können.
Je klarer Routineprozesse definiert sind, desto mehr Zeit bleibt den Spezialisten für die eigentliche Wertschöpfung.
Institute profitieren dabei in mehrfacher Hinsicht:
Bearbeitungszeiten werden transparenter und besser steuerbar.
Prozessqualität wird unabhängig von einzelnen Mitarbeitenden reproduzierbar.
Wissen wird organisatorisch verankert und nicht ausschließlich über persönliche Erfahrung weitergegeben.
Neue Mitarbeitende können strukturierter eingearbeitet werden.
Prüfungen durch interne Revision, Abschlussprüfer oder Aufsicht werden durch eine konsistente Dokumentation unterstützt.
Standardisierung ist damit kein Instrument zur Einschränkung fachlicher Entscheidungen, sondern eine Voraussetzung für deren nachhaltige Qualität.
Neben den Prozessen rücken Daten zunehmend in den Mittelpunkt eines modernen Problemkreditmanagements.
Belastbare Entscheidungen setzen voraus, dass Informationen vollständig, aktuell und jederzeit nachvollziehbar verfügbar sind. Gleichzeitig steigen die Erwartungen an Transparenz und Auswertbarkeit von Kreditportfolios.
Unterschiedliche Datenquellen, Medienbrüche oder manuell gepflegte Listen erschweren jedoch häufig eine konsistente Informationsbasis. Der Aufwand für Recherche und Abstimmung steigt – ebenso das Risiko inkonsistenter Datenstände.
Ein integriertes Prozess- und Datenmanagement schafft hier deutliche Vorteile. Es ermöglicht nicht nur effizientere Bearbeitungsabläufe, sondern verbessert auch die Grundlage für Steuerungsentscheidungen, Portfolioanalysen und Frühwarnprozesse.
Die Qualität der verfügbaren Informationen wird damit zu einem wesentlichen Bestandteil eines leistungsfähigen Operating Models.
Die wirtschaftlichen Rahmenbedingungen der vergangenen Jahre haben gezeigt, wie schnell sich Bearbeitungsvolumina verändern können.
Steigende Fallzahlen treten selten kontinuierlich auf. Häufig entstehen sie innerhalb kurzer Zeiträume – ausgelöst durch konjunkturelle Entwicklungen, branchenspezifische Krisen oder regionale Besonderheiten.
Vor diesem Hintergrund stellt sich für Vorstände eine zentrale Frage:
Wie lässt sich zusätzliche Bearbeitungskapazität bereitstellen, ohne dauerhaft personelle Überkapazitäten aufzubauen?
Der klassische Personalaufbau stößt hierbei schnell an Grenzen. Der Arbeitsmarkt für erfahrene Spezialisten ist begrenzt, Rekrutierungsprozesse benötigen Zeit und zusätzliche Fixkosten lassen sich nur schwer an schwankende Auslastungen anpassen.
Damit rückt eine andere Perspektive in den Mittelpunkt:
Nicht jede Kompetenz muss dauerhaft intern vorgehalten werden. Entscheidend ist vielmehr, dass sie im Bedarfsfall zuverlässig verfügbar ist.
Skalierbarkeit wird damit zu einer strategischen Fähigkeit moderner Kreditorganisationen.
Diese Entwicklung verändert auch das Verständnis von Ressourcensteuerung.
Während in der Vergangenheit häufig die vollständige interne Bearbeitung sämtlicher Problemengagements als Ideal galt, setzen viele Institute heute auf flexible Operating Models.
Dabei geht es ausdrücklich nicht um den Ersatz eigener Expertise.
Im Gegenteil:
Die internen Spezialisten konzentrieren sich auf besonders komplexe Engagements, strategische Entscheidungen und die kundennahe Steuerung anspruchsvoller Restrukturierungen.
Standardisierbare Tätigkeiten oder klar definierte Prozessbestandteile können dagegen – unter Beachtung der regulatorischen Anforderungen – arbeitsteilig organisiert werden.
Dadurch entstehen mehrere Vorteile gleichzeitig:
interne Fachkräfte werden gezielt entlastet,
Bearbeitungsspitzen lassen sich flexibel auffangen,
Prozessqualität bleibt auch bei steigenden Fallzahlen stabil,
organisatorische Resilienz wird nachhaltig gestärkt.
Der Fokus verschiebt sich damit von der Frage „Wer bearbeitet einen Vorgang?“ hin zu der strategisch wichtigeren Frage „Wie organisieren wir unsere Wertschöpfung so, dass Qualität, Geschwindigkeit und Steuerbarkeit dauerhaft gewährleistet bleiben?“
Genau hierin liegt eine der zentralen Herausforderungen des Problemkreditmanagements der kommenden Jahre.
Institute, die ihre Prozesse frühzeitig auf Skalierbarkeit, Standardisierung und flexible Ressourcenmodelle ausrichten, schaffen die Voraussetzungen, auch unter anspruchsvollen Marktbedingungen handlungsfähig zu bleiben.
Die Diskussion über Outsourcing im Kreditgeschäft wird häufig verkürzt geführt. Im Mittelpunkt steht dabei oftmals die Frage, welche Aufgaben ausgelagert werden können. Für die Zukunftsfähigkeit des Problemkreditmanagements ist jedoch eine andere Fragestellung entscheidend:
Welche Leistungen sollten Institute dauerhaft selbst erbringen – und welche lassen sich in einem spezialisierten Verbundmodell effizienter organisieren?
Diese Perspektive verändert den Blick auf das Thema grundlegend.
Ziel moderner Operating Models ist nicht die Verlagerung von Verantwortung. Verantwortung für Kreditentscheidungen, Risikosteuerung und Governance verbleibt selbstverständlich beim Institut. Vielmehr geht es darum, dort zusätzliche Kapazitäten bereitzustellen, wo standardisierte Bearbeitungsschritte, hohe Fallzahlen oder temporäre Belastungsspitzen die internen Ressourcen binden.
Strategisches Servicing ist damit kein Ersatz für eigene Kompetenz, sondern deren gezielte Ergänzung.
Die wirtschaftliche Entwicklung der vergangenen Jahre hat gezeigt, dass Kreditportfolios zunehmend stärkeren Schwankungen unterliegen. Regionale Branchenentwicklungen, konjunkturelle Veränderungen oder einzelne Großengagements können den Bearbeitungsaufwand innerhalb kurzer Zeit erheblich verändern.
Für Kreditinstitute entsteht daraus eine Managementaufgabe, die sich mit klassischem Personalaufbau allein kaum lösen lässt.
Denn zusätzliche Spezialisten lassen sich weder kurzfristig gewinnen noch dauerhaft wirtschaftlich vorhalten.
Erfolgreiche Institute setzen deshalb zunehmend auf flexible Kapazitätsmodelle.
Diese ermöglichen es, externe Expertise gezielt dort einzubinden, wo sie den größten Nutzen stiftet – beispielsweise bei Bearbeitungsspitzen, umfangreichen Portfolioübertragungen oder standardisierbaren Prozessschritten innerhalb der Intensivbetreuung und Kreditsanierung.
Dadurch entsteht eine höhere organisatorische Anpassungsfähigkeit, ohne die fachliche Steuerung aus der Hand zu geben.
Mit wachsender Komplexität regulatorischer Anforderungen gewinnt Spezialisierung zusätzlich an Bedeutung.
Institute profitieren nicht allein von zusätzlichen personellen Ressourcen.
Ebenso wichtig sind etablierte Prozessstandards, eingespielte Bearbeitungsabläufe und die Erfahrung aus einer Vielzahl vergleichbarer Engagements.
Spezialisierte Servicing-Einheiten entwickeln im Laufe der Zeit Methoden, Werkzeuge und Qualitätsstandards, die sich in einzelnen Instituten aufgrund geringerer Fallzahlen häufig nur eingeschränkt wirtschaftlich aufbauen lassen.
Gerade bei standardisierbaren Tätigkeiten entstehen dadurch Skaleneffekte, die sowohl die Effizienz als auch die Bearbeitungsqualität positiv beeinflussen können.
Für die Institute bedeutet dies mehr Freiraum, um sich auf diejenigen Aufgaben zu konzentrieren, bei denen die eigene Markt- und Kundenkenntnis den größten Mehrwert schafft.
Innerhalb der Genossenschaftlichen FinanzGruppe verfügt die BAG Bankaktiengesellschaft über eine besondere Rolle.
Seit Jahrzehnten unterstützt sie Volksbanken und Raiffeisenbanken bei der Bearbeitung komplexer Kreditengagements und hat ihre Dienstleistungen kontinuierlich an die steigenden Anforderungen des Problemkreditmanagements angepasst.
Dabei steht nicht die vollständige Übernahme von Aufgaben im Vordergrund.
Vielmehr ermöglicht das Servicing-Modell eine bedarfsgerechte Ergänzung der institutseigenen Ressourcen.
Je nach Ausgangssituation können umfassendere Servicing-Leistungen übernommen werden. Umfang und Ausgestaltung orientieren sich dabei an den individuellen Anforderungen des jeweiligen Instituts sowie den geltenden regulatorischen Vorgaben. Das Spektrum reicht dabei von der Beratung über die Bearbeitung einzelner Engagements bzw. Portfolios bis hin zur vollständigen Auslagerung der Problemkreditbearbeitung.
Für die Primärbanken ergeben sich daraus mehrere strategische Vorteile:
Skalierbarkeit: Zusätzliche Bearbeitungskapazitäten stehen bedarfsgerecht zur Verfügung.
Spezialisierung: Institute profitieren von gebündelter Expertise im Problemkreditmanagement.
Effizienz: Standardisierte Prozesse reduzieren administrativen Aufwand und unterstützen eine gleichbleibend hohe Bearbeitungsqualität.
Flexibilität: Ressourcen können an veränderte Portfolioentwicklungen angepasst werden, ohne dauerhaft Fixkosten aufzubauen.
Fokus: Eigene Spezialisten gewinnen Freiräume für komplexe Kundenfälle, Restrukturierungen und strategische Aufgaben.
Damit entwickelt sich Servicing von einer operativen Unterstützungsleistung zu einem Baustein moderner Bankorganisation. Insbesondere in der Problemkreditbearbeitung besteht die regulatorische Vorgabe, in bestimmten Situationen eine konkrete NPL-Strategie festzulegen, operativ umzusetzen und zu monitoren. Ein SLA-gesteuertes Servicing kann dabei ein Teil der Lösung bzw. auch die Lösung selbst sein.
Ein wesentlicher Erfolgsfaktor liegt dabei in der partnerschaftlichen Zusammenarbeit.
Gerade innerhalb der Genossenschaftlichen FinanzGruppe basiert das Servicing nicht auf einem anonymen Outsourcing-Modell, sondern auf einem kooperativen Verständnis gemeinsamer Wertschöpfung.
Die BAG versteht sich deshalb nicht als externer Dienstleister im klassischen Sinne, sondern als spezialisierter Verbundpartner, der Primärbanken dabei unterstützt, ihre organisatorische Leistungsfähigkeit nachhaltig zu stärken.
Dieses Selbstverständnis schafft Vertrauen – insbesondere dort, wo langjährige Kundenbeziehungen, regionale Verantwortung und hohe Qualitätsansprüche den Kern des Geschäftsmodells bilden.
Die Anforderungen an das Problemkreditmanagement werden auch künftig hoch bleiben. Wirtschaftliche Unsicherheiten, regulatorische Erwartungen und der Wettbewerb um qualifizierte Fachkräfte werden Institute weiterhin fordern.
Die entscheidende Frage lautet deshalb nicht, ob sich diese Entwicklungen vollständig vermeiden lassen.
Entscheidend ist vielmehr, wie flexibel Kreditinstitute darauf reagieren können.
Zukunftsfähige Organisationen zeichnen sich dadurch aus, dass sie ihre Ressourcen gezielt einsetzen, Prozesse konsequent standardisieren und dort auf spezialisierte Partner zurückgreifen, wo zusätzliche Expertise oder Skaleneffekte einen nachhaltigen Mehrwert schaffen.
Für Volksbanken und Raiffeisenbanken eröffnet das genossenschaftliche Verbundmodell hierfür einen besonderen Vorteil.
Mit ihrer Spezialisierung auf das Problemkreditmanagement unterstützt die BAG Bankaktiengesellschaft ihre Partnerbanken dabei, Bearbeitungskapazitäten flexibel zu erweitern, Prozessqualität nachhaltig zu sichern und die organisatorische Resilienz des Kreditgeschäfts weiter auszubauen.
Damit wird Servicing nicht zu einer Reaktion auf Engpässe.
Es wird zu einem strategischen Instrument moderner Banksteuerung.
Sie möchten analysieren, wie sich die Leistungsfähigkeit Ihres Problemkreditmanagements weiterentwickeln lässt?
Die Expertinnen und Experten der BAG Bankaktiengesellschaft unterstützen Sie dabei, Potenziale zur Prozessoptimierung, Kapazitätssteuerung und organisatorischen Weiterentwicklung Ihres Problemkreditmanagements zu identifizieren – individuell, partnerschaftlich und innerhalb der Genossenschaftlichen FinanzGruppe.
Nehmen Sie Kontakt mit uns auf und vereinbaren Sie ein unverbindliches Fachgespräch.
Diesen Artikel teilen:


